La Agencia de Recaudación y Control Aduanero (ARCA) realizó modificaciones en las condiciones de acceso al Régimen Simplificado del Impuesto a las Ganancias, eliminando los límites de ingresos y patrimonio que se requerían anteriormente. Esta decisión permite que más contribuyentes puedan optar por presentar su declaración jurada a través de esta modalidad.
Asimismo, se establecerán nuevas pautas para los grandes contribuyentes nacionales y funcionarios públicos, especificando los requisitos de residencia fiscal y detallando el proceso para adherir, ratificar o convalidar en el régimen. También se abordan disposiciones particulares para aquellos que necesiten regularizar su situación correspondiente al período fiscal 2025.
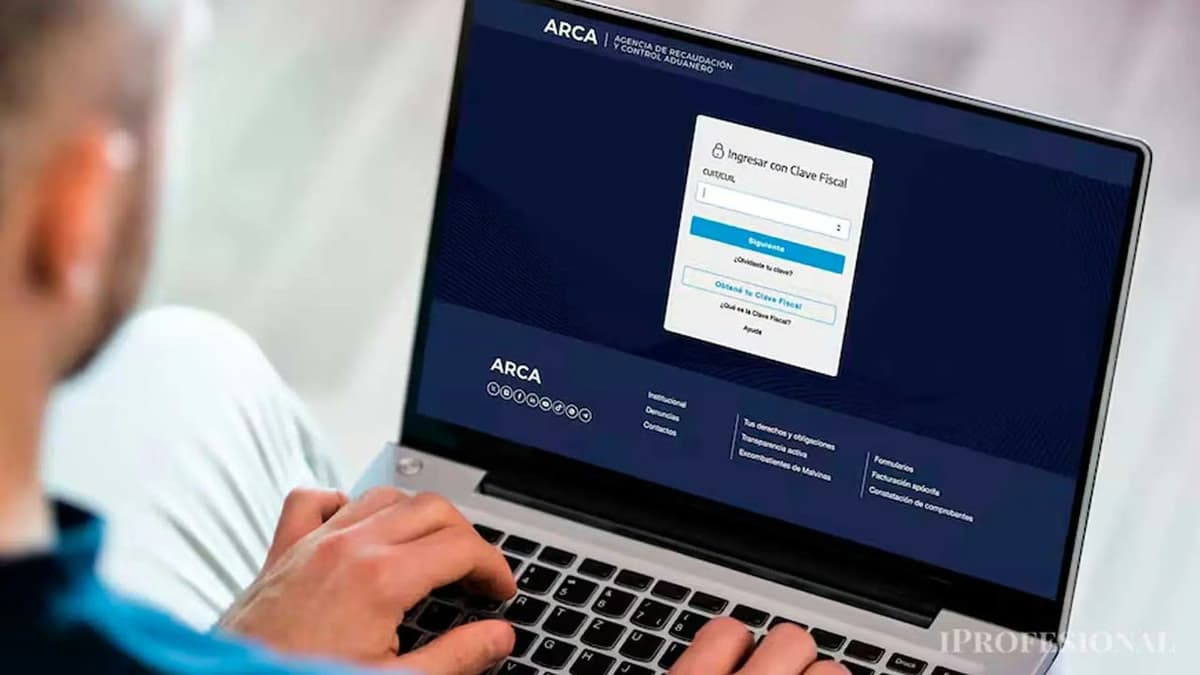
Los contribuyentes pueden consultar su caracterización vigente a través del servicio Sistema Registral, ingresando con Clave Fiscal.
El cambio principal que introduce ARCA es la supresión de los parámetros de ingresos y patrimonio que anteriormente eran condición para ingresar y permanecer en el Régimen de Declaración Jurada Simplificada del Impuesto a las Ganancias. Esta modificación amplía la cantidad de personas y sucesiones indivisas que podrán presentar sus obligaciones fiscales mediante esta modalidad.
La plataforma simplificada permite confeccionar la declaración jurada utilizando información previamente cargada por el organismo recaudador, con la finalidad de facilitar el cumplimiento tributario y reducir las tareas administrativas. Sin embargo, ARCA mantendrá sus facultades de verificación, fiscalización y control.
La normativa también incorpora como condición la residencia fiscal, que será esencial para acceder y permanecer en el régimen en los períodos fiscales posteriores a 2025. Esto indica que los contribuyentes deberán mantener su residencia fiscal en Argentina durante el período que cubre la declaración jurada simplificada.
No obstante, este requisito no se aplica a la adhesión correspondiente al período fiscal 2025, que conservará el tratamiento que estableció la Ley 27.799.
La reforma abarca también a los Grandes Contribuyentes Nacionales y funcionarios públicos, los cuales, hasta ahora excluidos del esquema, podrán utilizar la modalidad simplificada solamente para presentar su declaración jurada y pagar el impuesto en tiempo, cuando corresponda. No tendrán acceso a otros efectos, presunciones y beneficios que ofrece el régimen.
A estos contribuyentes, ARCA les asignará una caracterización específica en el Sistema Registral que habilitará la presentación y el pago del Impuesto a las Ganancias de forma simplificada.
Además, aquellos que ya presentaron y pagaron la declaración jurada del período fiscal 2025 bajo el régimen general, podrán optar por sumarse a la modalidad simplificada posteriormente.
En tales casos, deberán presentar una nueva declaración jurada del mismo período fiscal bajo el régimen simplificado en el plazo especial previsto. Si resulta una diferencia de impuesto a favor del Fisco, deberán abonarlo junto con los intereses resarcitorios correspondientes hasta el vencimiento señalado.
Esta opción permitirá sustituir la declaración original por una nueva bajo las condiciones actuales, cumpliendo con los requisitos y plazos establecidos por ARCA.
Para ingresar al régimen, los contribuyentes deben acceder al sitio web de ARCA con Clave Fiscal de nivel de seguridad 3 o superior. Dentro de la plataforma, deben dirigirse al servicio 'Sistema Registral' y seleccionar 'Ganancias Simplificada Ley 27.799'.
La adhesión se puede llevar a cabo desde el primer día hábil del período fiscal hasta el vencimiento general para presentar la declaración jurada del Impuesto a las Ganancias.
ARCA también estipula nuevos requisitos para grandes contribuyentes nacionales y funcionarios públicos que deseen utilizar la modalidad simplificada. Al solicitar la incorporación, la agencia valida tres condiciones: que el contribuyente no tenga la CUIT con estado administrativo limitado por observaciones en la solicitud de CUIT digital, que no esté en la Base de Contribuyentes No Confiables, y que esté registrado en el Impuesto a las Ganancias.
Si se cumplen las condiciones, el sistema emitirá un acuse de recibo y asignará la caracterización 639 - Ganancias Simplificado Ley 27.799. Los contribuyentes pueden verificar su situación desde la sección 'Consulta / Datos registrales / Caracterizaciones' del Sistema Registral.
Para aquellos que ya optaron por el régimen durante 2025, hay un trámite adicional que implica la convalidación de la adhesión. Este procedimiento excepcional es para quienes se incorporaron originalmente bajo el Decreto 353/25 y necesitan ajustar su situación a los cambios de la Ley 27.799.
La convalidación debe completarse antes del vencimiento general de la declaración jurada correspondiente al período fiscal 2025. Si no se lleva a cabo este trámite, se considerará desistida la opción por la modalidad simplificada, obligando al contribuyente a cumplir con el régimen general.
Cada uno de los procedimientos establecidos por ARCA tiene distintas finalidades y dependen de la situación específica de cada contribuyente. La adhesión es para quienes buscan sumarse al régimen, mientras que la ratificación confirma la continuidad para el siguiente período fiscal.
La ratificación anual puede hacerse al presentar la declaración jurada simplificada del período anterior o luego, hasta el vencimiento general de la obligación a ratificar. Se debe cumplir con la condición de residencia fiscal en el país, cuando sea aplicable, para mantener la opción de permanencia.
La convalidación, en cambio, es un trámite excepcional y único para aquellos que se adhirieron bajo el Decreto 353/25 antes de las modificaciones traídas por la Ley 27.799, con el fin de validar esa incorporación y alinearla al nuevo marco normativo.
ARCA, a través de su cuenta oficial en X, brindó instrucciones sobre cómo consultar la situación de cada contribuyente y verificar las caracterizaciones asignadas.
"Si te adheriste al régimen, presentaste tu declaración jurada y regularizaste el saldo, ya cumpliste. No tenés que hacer ningún trámite adicional", afirmó el organismo.
Para saber si corresponde alguno de los códigos 618, 639 o 661, los contribuyentes deben ingresar al servicio 'Sistema Registral' con Clave Fiscal y seleccionar 'Consulta / Datos registrales / Caracterizaciones'. De este modo, pueden comprobar si necesitan realizar un nuevo trámite o si ya completaron lo requerido para permanecer en el Régimen Simplificado del Impuesto a las Ganancias.