La Agencia de Recaudación y Control Aduanero (ARCA) hizo oficial los cambios en la Inocencia Fiscal con la resolución general 5916/2026, que fue publicada este lunes en el Boletín Oficial. Esta normativa actualiza las condiciones para el ingreso y permanencia en el Régimen de Declaración Jurada Simplificada del impuesto a las Ganancias.
Entre las modificaciones más significativas, se elimina el límite de ingresos y patrimonio que se exigía para adherir al régimen. Ahora, más contribuyentes podrán presentar sus declaraciones juradas de Ganancias utilizando una modalidad que incluye información precargada por ARCA.
Esta ampliación no implica la eliminación de las facultades del organismo de fiscalización y control, y establece que la residencia fiscal en Argentina será el requisito fundamental para el ingreso y permanencia en el régimen durante todo el período fiscal declarado, salvo para la adhesión correspondiente al período fiscal 2025.
También se permite la adhesión de grandes contribuyentes nacionales y funcionarios públicos, quienes podrán utilizar el régimen simplificado para presentar la declaración jurada y cumplir con el pago del impuesto, pero no accederán a otros beneficios y presunciones establecidos en el sistema.
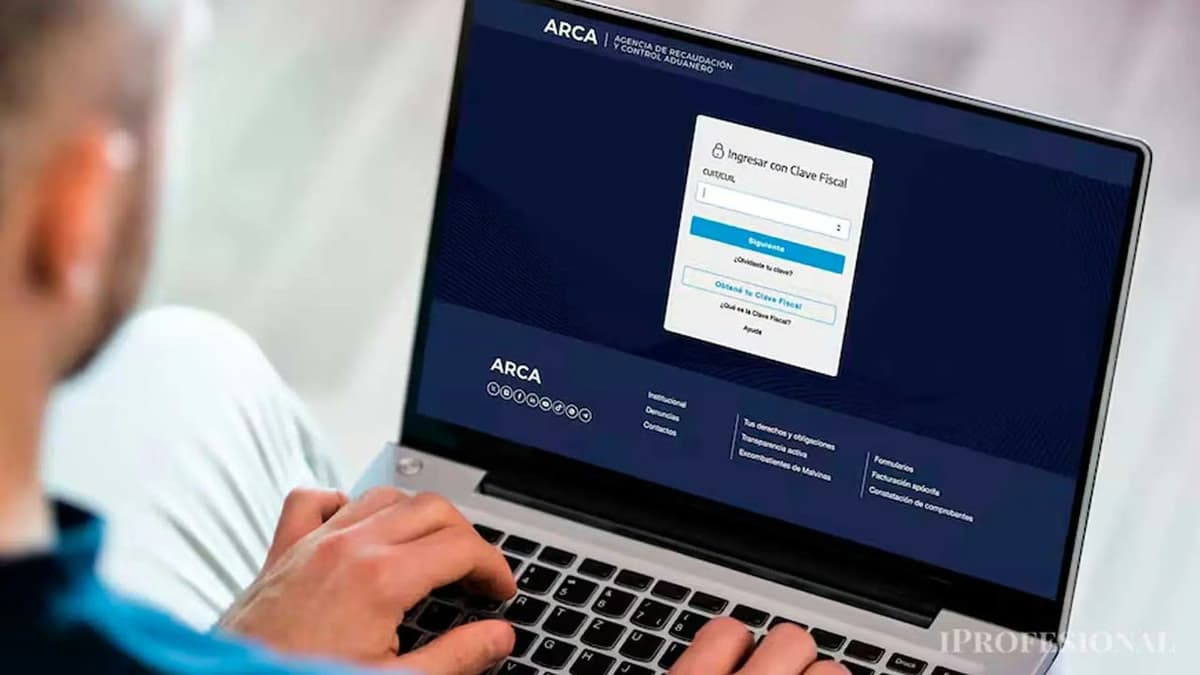
Para optar por el régimen, los contribuyentes deben ingresar al servicio Sistema Registral en la opción “Ganancias Simplificada Ley 27.799”, accesible desde el sitio web de ARCA, requiriendo una Clave Fiscal con un nivel de seguridad de al menos 3.
La normativa estipula que el organismo verificará que los solicitantes estén habilitados en el impuesto a las Ganancias, que no tengan una CUIT con estado administrativo limitado por una solicitud de CUIT digital observada y que no aparezcan en la Base de Contribuyentes No Confiables. Al cumplir con los requisitos, recibirán una constancia y serán identificados con el código 639 en el Sistema Registral.
Además, se contempla el caso de aquellos que hayan presentado la declaración de 2025 bajo el régimen general, quienes podrán optar por la modalidad simplificada presentando una nueva declaración dentro del plazo especial asignado.
Se han establecido condiciones específicas para el primer período fiscal bajo el régimen. Los que ya se inscribieron en Ganancias Simplificada para 2025 deberán confirmar su adhesión hasta la fecha de vencimiento de la declaración jurada. Esta ratificación tendrá efecto solo si el contribuyente pagó el impuesto a tiempo. Si existe un saldo a favor del Fisco, podrá abonarse hasta la fecha de vencimiento especial junto con los intereses correspondientes.
En caso de no convalidar la opción dentro del plazo, se considerará que el contribuyente renuncia al régimen simplificado para 2025 y deberá cumplir con las obligaciones del régimen general.
Además, ARCA podrá notificar a los contribuyentes al detectar inconvenientes con el requisito de residencia fiscal, otorgando un plazo de 15 días hábiles desde la notificación en el Domicilio Fiscal Electrónico para realizar aclaraciones y presentar documentación de respaldo.
La adhesión y la ratificación anual para permanecer en el régimen deben hacerse a través del servicio habilitado por ARCA, conforme a los tiempos estipulados para cada período fiscal. La normativa tiene como objetivo ampliar el acceso a la modalidad simplificada, estableciendo condiciones específicas para la presentación de declaraciones y el pago del impuesto.